Monnaies locales complémentaires : comment elles fonctionnent et ce que dit la loi
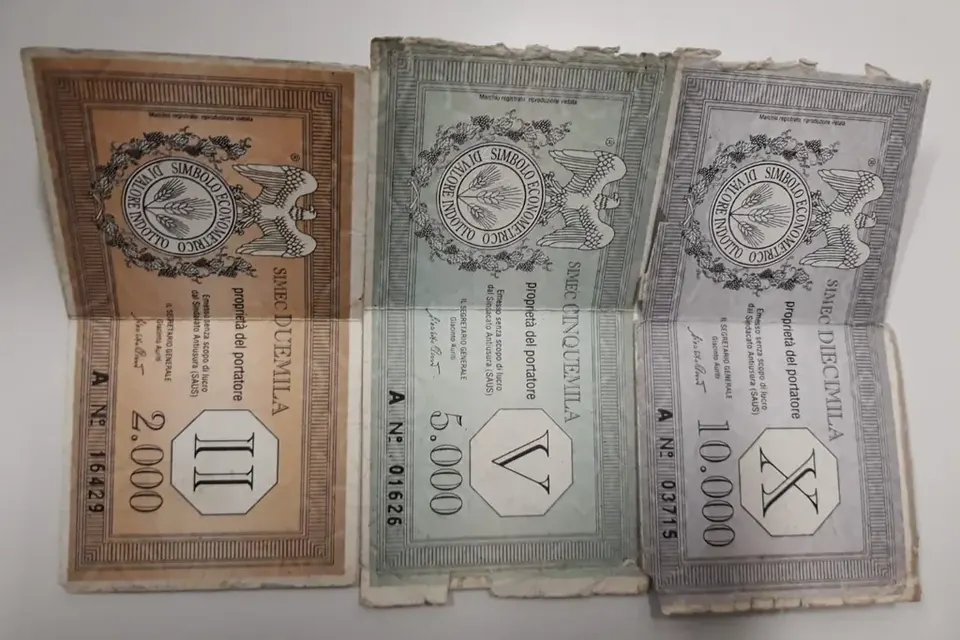
Payer son pain ou son panier de légumes avec un billet qui ne circule que dans quelques communes : l'idée peut sembler folklorique. Elle repose pourtant sur un cadre légal précis, et elle est née, dans plusieurs villes françaises, au sein même du mouvement de la transition. Voici comment fonctionne une monnaie locale complémentaire, ce que la loi autorise, et ce qu'il faut en attendre.
Le principe : un euro échangé, une unité locale émise
Une monnaie locale complémentaire fonctionne sur un principe simple. Un habitant adhère à l'association qui gère la monnaie, puis échange des euros contre des billets (ou des unités numériques) de la monnaie locale, généralement à parité : un euro contre une unité. Il peut ensuite les dépenser chez les commerçants, producteurs, artisans ou associations qui ont accepté d'entrer dans le réseau. Ces professionnels peuvent à leur tour payer leurs propres fournisseurs du réseau, ou reconvertir leurs unités en euros, souvent moyennant une petite commission destinée à décourager la sortie du circuit.
Les euros échangés ne disparaissent pas : ils constituent un fonds de garantie, déposé sur un compte, souvent auprès d'une banque coopérative ou éthique. C'est ce qui permet de rembourser à tout moment les unités en circulation. La monnaie locale ne crée donc pas de pouvoir d'achat supplémentaire ; elle oriente une partie des dépenses vers un réseau choisi.
Pourquoi le mouvement de la transition s'y intéresse
L'intérêt, pour les promoteurs de ces monnaies, est double. D'une part, une unité qui ne peut être dépensée que localement a plus de chances de circuler plusieurs fois sur le territoire avant d'en sortir : c'est l'argument de la relocalisation de l'économie, cher au mouvement des villes en transition. D'autre part, l'adhésion au réseau est généralement conditionnée au respect d'une charte : produits locaux ou de saison, pratiques sociales et environnementales, indépendance vis-à-vis des grandes enseignes. La monnaie devient alors un outil de sélection et de mise en réseau autant qu'un moyen de paiement.
Il faut garder ces arguments à leur juste mesure. Les volumes en circulation restent modestes au regard de l'économie locale, et l'effet sur l'emploi ou les prix est difficile à mesurer. La plupart des acteurs présentent d'ailleurs ces monnaies comme des outils pédagogiques et de lien social au moins autant qu'économiques : elles obligent à se demander où va l'argent que l'on dépense.
Ce que dit la loi depuis 2014
Pendant longtemps, ces monnaies ont fonctionné dans un flou juridique. La loi n° 2014-856 du 31 juillet 2014 relative à l'économie sociale et solidaire, dite loi Hamon, a clarifié leur statut. Son article 16 a créé deux articles dans le code monétaire et financier :
- l'article L. 311-5, selon lequel les titres de monnaies locales complémentaires peuvent être émis et gérés par des structures de l'économie sociale et solidaire dont c'est l'unique objet social ;
- l'article L. 311-6, qui soumet les émetteurs et gestionnaires aux règles bancaires ou à celles des services de paiement et de la monnaie électronique lorsque leur activité en relève.
Une réponse du ministère de l'Économie publiée au Sénat le 15 mars 2018 résume la portée de ce texte : depuis 2014, les monnaies locales complémentaires sont reconnues comme des titres de paiement dès lors qu'elles respectent cet encadrement. En pratique, la quasi-totalité d'entre elles sont portées par des associations.
Deux questions restent souvent discutées. La première concerne les collectivités : selon la même réponse ministérielle, qui cite une fiche de la direction générale des finances publiques de septembre 2016, le paiement de services municipaux, départementaux ou régionaux en monnaie locale est possible, à condition notamment que la collectivité passe une convention avec l'association qui gère la monnaie. Des députés ont toutefois estimé, dans des questions écrites, que le cadre juridique ne permettait pas un usage optimal de ces monnaies par les collectivités. La seconde concerne le numérique : les versions électroniques, plus pratiques au quotidien, font entrer les associations dans des règles plus exigeantes, celles des services de paiement.
Un exemple dans l'Est parisien : la Pêche
La Pêche est souvent citée comme la première monnaie locale d'Île-de-France. Selon un article de Reporterre, elle a été lancée à Montreuil à l'initiative du collectif Montreuil en transition, et l'association La Pêche, monnaie locale, a été créée en septembre 2013 ; une dépêche de l'AFP de septembre 2013 annonçait sa mise en circulation pour novembre de la même année, avec une trentaine de commerçants volontaires. Son nom fait référence aux murs à pêches de Montreuil. Le même article de Reporterre indiquait qu'elle circulait dans huit arrondissements de Paris et onze villes de l'Est parisien.
Nous n'avons pas pu vérifier l'état actuel de son réseau, ni la liste des communes du Val-de-Marne où elle serait acceptée. Pour savoir si une monnaie locale circule près de chez vous, le plus sûr est de consulter directement le site de l'association émettrice, qui publie en principe la liste des points d'échange et des professionnels adhérents.
Utiliser une monnaie locale : mode d'emploi
- Adhérer à l'association qui gère la monnaie : c'est généralement une condition pour échanger des euros.
- Échanger des euros dans un bureau de change du réseau (souvent un commerce ou une association partenaire), ou via l'application si la monnaie existe sous forme numérique.
- Repérer les professionnels adhérents, signalés par un autocollant ou listés sur le site de l'association.
- Dépenser plutôt que garder : certaines monnaies appliquent une « fonte », une perte de valeur périodique destinée à encourager la circulation.
Monnaie locale et autres outils de la transition
Une monnaie locale fonctionne rarement seule. Elle s'appuie sur les mêmes réseaux que les AMAP, les marchés de producteurs, les épiceries associatives ou les ressourceries, et elle suppose un groupe d'habitants capable de la porter dans la durée, ce qui renvoie aux questions de gouvernance évoquées dans notre article sur les collectifs du Val-de-Marne. Elle illustre bien l'idée de résilience locale défendue par Rob Hopkins, présentée dans notre article sur ses idées : garder une partie de la richesse sur le territoire pour mieux encaisser les chocs.
Sources
- Loi n° 2014-856 du 31 juillet 2014 relative à l'économie sociale et solidaire, article 16 ; code monétaire et financier, articles L. 311-5 et L. 311-6.
- Sénat, question écrite sur les monnaies locales complémentaires publiée le 1er mars 2018 et réponse du ministère de l'Économie du 15 mars 2018 (consultée le 27 octobre 2026).
- Assemblée nationale, questions écrites de la XVe législature sur l'usage des monnaies locales par les collectivités.
- Reporterre, « La Pêche, monnaie locale parisienne, ne demande qu'à mûrir ».
- Dépêche AFP de septembre 2013 sur le lancement d'une monnaie locale à Montreuil, reprise par plusieurs médias.
 Le mouvement de la transition
Rob Hopkins et la résilience locale
Du Manuel de transition à son livre sur l'imagination : les idées qui structurent le mouvement, et ce qu'elles donnent à l'échelle d'un quartier.
 Le mouvement de la transition
Les collectifs du Val-de-Marne
Une association départementale née en 2015, des collectifs communaux, un défi porté par le territoire : le paysage de la transition citoyenne dans l'est du Val-de-Marne.
 Le mouvement de la transition
Villes en transition : les origines
Un projet d'étudiants en Irlande, une petite ville anglaise, puis un réseau présent dans des dizaines de pays : comment est né le mouvement des villes en transition.